

837号令落地,个人对外投资37号文备案合规要点
2026年7月1日,《国务院关于对外投资的规定》(837号令)正式施行,行政法规层面首次将境内居民个人纳入对外投资监管范畴,个人境外投资进入强监管时代。
新规落地后,市场出现普遍误解:不少投资者认为837号令出台,将会取代37号文备案登记。这里先划重点:837号令是上位监管框架,37号文是外汇实操登记规则,二者并行适用,互不替代。
现阶段,个人对外投资专项配套细则尚未发布,在新制度作出另行调整前,37号文依旧是境内居民个人搭建SPV、开展境外投融资、返程投资的法定实操登记依据。
P1
37号文适用哪些群体和场景?
37号文,即《国家外汇管理局关于境内居民通过特殊目的公司境外投融资及返程投资外汇管理有关问题的通知》,其核心价值在于解决三大合规问题:境内居民个人境外持股合规性、境外融资与返程投资合规性,打通境外投资资金合法调回境内的通道。
适用主体
37号文备案的适用主体,主要分为境内居民个人和境内机构及其他组织两大类:
·持有中国身份证的自然人;或因经济利益关系在中国境内习惯性居住的境外个人。
·注册地设立在中国境内的法人机构、其他组织。
重要边界提醒:并非所有个人境外投资都适用37号文。单纯个人注册境外跨境电商公司、海外购置房产、境外炒股,不存在投融资+返程投资闭环,不符合37号文受理条件,不能走37号文通道。
触发登记的核心场景
37号文,是创始人搭建VIE/红筹架构、境外上市融资的 “外汇通行证”,只要涉及"境内个人+境外持股+境内资产权益注入"的结构,原则上就落在37号文的管理范围内。主要有下面三类场景:
场景一:境外上市融资(最常见)
境内自然人以名下境内经营实体权益,在境外搭建多层SPV持股平台,计划引入美元PE/VC融资,筹备港股、美股等境外资本市场上市。
✅合规原则:
SPV设立后、融资或返程投资发生前,完成37号文初始登记。
⚠️先出资、股权发生变动后再补办登记,办理门槛大幅抬升,极易被认定外汇违规,直接影响后续融资尽调。
场景二:返程投资
境外SPV拿到境外投资人融资款后,资金需要调回境内,用于境内主体研发扩产、业务收购,一般通过设立WFOE(外商独资企业)或对WFOE增资实现返程落地。
⚠️缺少有效的37号文备案,境外融资资金无法以返程投资名义合法汇入境内企业账户。即便资金通过其他渠道变相流入,后续会遭遇外汇核查、资金退回、行政处罚等一系列风险。
场景三:股权激励与权益行权
境内员工获得境外上市主体或其关联方股权、期权,一旦真实行权,取得境外SPV对应的股权权益,即落入37号文登记范围。
⚠️境内员工需要在行权前办理37号文登记,否则行权资金无法正常出境,未来所持境外股份也无法合法持有、变现。
特殊目的公司(SPV)是指境内居民个人以投融资为目的,以其合法持有的境内外资产或权益,在境外直接设立或控制的境外企业。
关键时间节点
37号文备案登记遵循“先登记、后出资”原则。境内居民应在SPV设立后、境内WFOE出资之前完成初始登记;后续SPV发生增资、减资、股权转让、分立合并等变更,需要在变更后30日内办理变更登记;若SPV彻底终止,则需要办理注销登记。
境内居民还应在每年1月1日至6月30日需通过银行办理个人存量权益登记。
P2
未办理37号文备案,双重监管下的合规风险
837号令实施后,存量境外架构同时受到外汇条例+837号令双重约束,合规瑕疵不再只是远期隐患,会在融资、重组、IPO阶段集中暴露。
-
跨境资金闭环断裂
没有37号文登记凭证,境外SPV分红、股权转让变现收入、境外融资款,无法凭合规路径通过银行汇回境内,投资收益长期滞留境外,资金进出通道被切断。
-
资本运作受阻,IPO直接卡壳
多轮融资、并购重组、境外IPO申报中,37号文登记是监管与投资方尽调必查项。登记缺失构成红筹/VIE架构重大合规瑕疵,直接阻断上市融资进程,存量架构整改成本极高,且存在巨大不确定性。
-
行政处罚风险叠加
- 《外汇管理条例》:未按规定办理外汇登记,可予以警告,并处5万元以下罚款;如存在资金违规出境,可认定为逃汇,处以逃汇金额30%以上、5倍以下罚款,情节严重的,还将涉及刑事责任。
> 案例参考:7月27日国家外汇管理局江苏省分局公示处罚案例,境内个人陆某某因境外投资未按规定办理外汇登记,被警告并罚款2.5万元。
● 837号令新增罚则:投资者未按规定履行对外投资核准备案手续:
✅可处以投资额1‰~5‰罚款;
✅拒不改正,罚款提升至投资额5‰~10‰;
✅相关主体可被禁止1-3年内开展对外投资活动。
P3
837号令只是把个人纳入对外投资统一监管框架,并没有直接替代37号文。目前个人ODI 配套实操细则尚未出台,红筹、SPV、返程投资、ESOP行权场景,依旧执行37号文外汇登记规则。未来个人ODI细则落地后,37号文体系才有可能被新制度补充或替代,建议持续跟踪政策动态。
37号文登记与ODI备案的区别
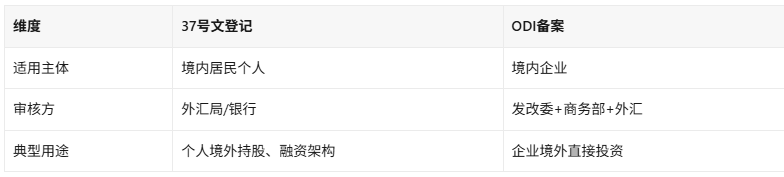
837号令的施行,标志我国对外投资监管进入全新阶段,VIE架构、SPV持股、跨境股权激励等安排,都进入更深层次监管审视。37号文与未来个人ODI制度的衔接细则仍有待落地,监管不确定性本身,就是跨境架构最大的合规风险。
与其被动等待政策细则,不如主动审视现有境外持股架构,厘清37号文与 ODI 备案的适用边界,在窗口期完成风险排查与整改,在政策迭代中把握跨境合规先机。
腾博智慧云商可提供37号文登记、红筹VIE架构搭建、ODI备案、跨境外汇合规全流程咨询服务,如有个人境外投资架构合规排查需求,欢迎咨询:13168755330。


